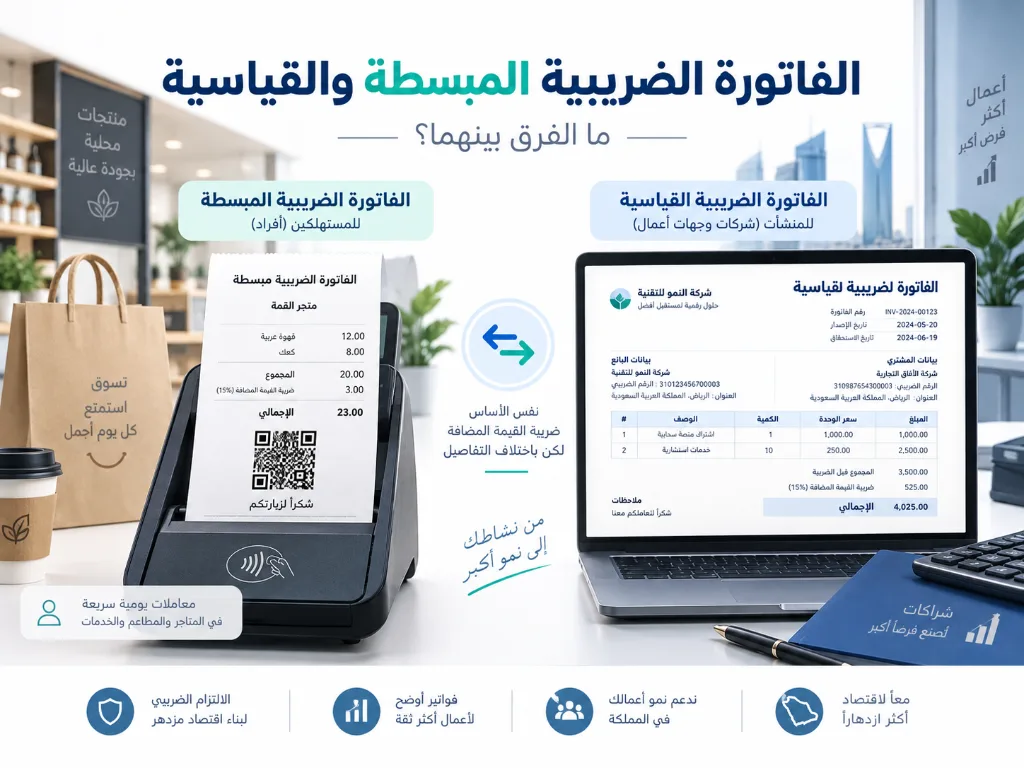
أصبح فهم الفرق بين الفاتورة الضريبية المبسطة والقياسية ضروريًا لكل منشأة تعمل في السعودية، خصوصًا مع تطبيق الفوترة الإلكترونية ومتطلبات الربط والتكامل مع هيئة الزكاة والضريبة والجمارك. فاختيار نوع الفاتورة لا يعتمد فقط على شكل المستند، بل يرتبط بطبيعة العميل، ونوع المعاملة، والبيانات المطلوبة، وآلية الإرسال أو التحقق في المرحلة الثانية من الفوترة الإلكترونية.
بشكل عام، تُصدر الفاتورة الضريبية غالبًا في المعاملات بين منشأة ومنشأة أخرى B2B، بينما تُستخدم الفاتورة الضريبية المبسطة غالبًا عند البيع للمستهلك النهائي B2C. ومع ذلك، توجد حالات واستثناءات مهمة يجب الانتباه إليها، لذلك لا يكفي الاعتماد على قاعدة مختصرة دون فهم المتطلبات العملية لكل نوع. وهذا التصنيف يتوافق مع تعريف ZATCA الرسمي لنوعي الفواتير.
في هذا الدليل ستتعرف على الفاتورة الضريبية المبسطة والقياسية، وأهم الفروق بينهما، ومتى تستخدم كل نوع، وما الفرق بين Clearance وReporting، وكيف يساعد نظام نقاط البيع والفوترة الإلكترونية في تقليل أخطاء إصدار الفواتير.
ما هي الفاتورة الضريبية؟
الفاتورة الضريبية هي فاتورة إلكترونية تحتوي على العناصر والبيانات المطلوبة للمعاملة الضريبية، وتصدر عادة عندما تكون المعاملة بين منشأتين أو بين منشأة وجهة أخرى تتطلب بيانات تفصيلية عن المشتري.
وتشير هيئة الزكاة والضريبة والجمارك إلى أن الفاتورة الضريبية تصدر غالبًا في معاملات B2B، أي من منشأة إلى منشأة أخرى، وتحتوي على عناصر الفاتورة الضريبية المطلوبة. ويستخدم بعض أصحاب الأعمال ومزودي الأنظمة مصطلح الفاتورة الضريبية القياسية للتمييز بينها وبين الفاتورة المبسطة.
ومن الناحية العملية، تحتاج المنشآت إلى هذا النوع من الفواتير عندما يكون المشتري بحاجة إلى تسجيل العملية محاسبيًا وضريبيًا، أو عندما تتطلب المعاملة بيانات أكثر تفصيلًا عن أطرافها.
ما هي الفاتورة الضريبية المبسطة؟
الفاتورة الضريبية المبسطة هي النوع الذي يستخدم غالبًا في معاملات البيع للمستهلك النهائي. لذلك ستجدها شائعة في المطاعم والمقاهي ومتاجر التجزئة والسوبر ماركت والصيدليات وغيرها من الأنشطة التي تعتمد على البيع المباشر للأفراد.
تحتوي الفاتورة المبسطة على العناصر الرئيسية المطلوبة لهذا النوع من الفواتير، لكنها لا تحتاج عادة إلى نفس مستوى بيانات المشتري الموجود في الفاتورة الضريبية المستخدمة في معاملات B2B.
فعندما يشتري عميل منتجًا من متجر أو وجبة من مطعم ويقوم بالدفع مباشرة عند نقطة البيع، تكون الفاتورة الضريبية المبسطة هي الصورة الأكثر شيوعًا لهذه المعاملة.
ما الفرق بين الفاتورة الضريبية المبسطة والقياسية؟
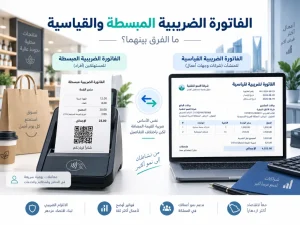
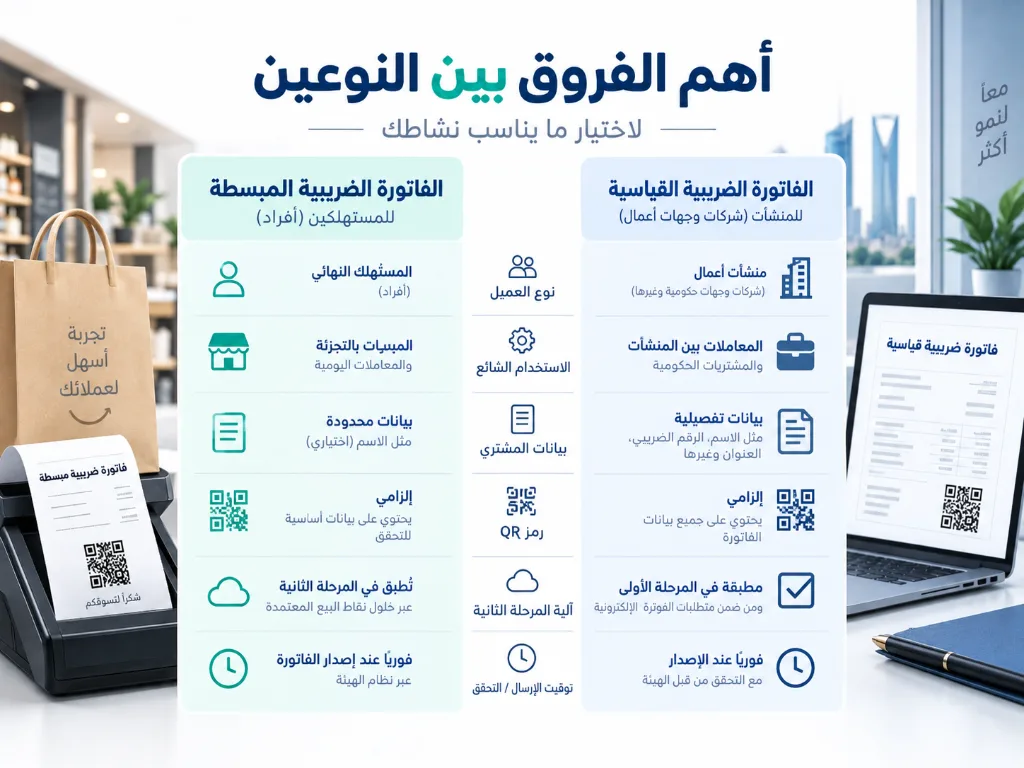
لفهم الفرق بين الفاتورة الضريبية المبسطة والقياسية بصورة عملية، يمكن التركيز على سبعة محاور رئيسية: نوع العميل، طبيعة المعاملة، بيانات المشتري، الاستخدام في نقاط البيع، رمز QR، طريقة التعامل مع ZATCA في المرحلة الثانية، وتوقيت الإرسال أو التحقق.
| وجه المقارنة | الفاتورة الضريبية القياسية | الفاتورة الضريبية المبسطة |
|---|---|---|
| الاستخدام الشائع | معاملات B2B | معاملات B2C |
| العميل المعتاد | منشأة أو شركة | مستهلك نهائي |
| بيانات المشتري | أكثر تفصيلًا | أقل في المعتاد |
| الاستخدام في نقاط البيع | حسب طبيعة النشاط | شائع جدًا |
| QR Code | وفق المتطلبات المطبقة | عنصر مهم في الفاتورة المبسطة |
| المرحلة الثانية | Clearance | Reporting |
| توقيت الإجراء | قبل مشاركة الفاتورة عند تطبيق Clearance | خلال 24 ساعة من الإصدار عند تطبيق Reporting |
المقارنة السابقة تمثل القاعدة العامة، لكنها ليست بديلًا عن مراجعة متطلبات الحالة الفعلية للمنشأة، خصوصًا في بعض معاملات B2B منخفضة القيمة.
متى تستخدم الفاتورة الضريبية القياسية؟
تستخدم الفاتورة الضريبية عادة عندما تتعامل منشأة مع منشأة أخرى، ويحتاج المشتري إلى مستند يحتوي على البيانات المطلوبة لتسجيل العملية في حساباته وملفاته الضريبية.
من الأمثلة على ذلك أن تشتري شركة أجهزة من مورد، أو تتعاقد منشأة مع شركة أخرى لتقديم خدمة، أو تشتري مؤسسة مواد تشغيل من مورد مسجل. في هذه الحالات تكون الفاتورة الضريبية هي النوع المعتاد للمعاملة.
وهنا تظهر أهمية ربط عملية البيع بـنظام الفاتورة الإلكترونية المتوافق مع متطلبات ZATCA، بحيث يمكن تسجيل بيانات العميل والعناصر المطلوبة بصورة منظمة بدلًا من الاعتماد على إدخال يدوي قد ينتج عنه نقص في البيانات أو أخطاء في الفاتورة.
متى تستخدم الفاتورة الضريبية المبسطة؟
تستخدم الفاتورة الضريبية المبسطة غالبًا عندما يكون العميل مستهلكًا نهائيًا. وهذا يجعلها شائعة في أنشطة مثل المطاعم والمقاهي والتجزئة والبيع المباشر.
فعلى سبيل المثال، إذا اشترى العميل قهوة من مقهى أو ملابس من متجر أو منتجات غذائية من سوبر ماركت، يتم تنفيذ العملية عادة من خلال نظام نقاط البيع وإصدار فاتورة مبسطة للعميل.
ولهذا السبب يرتبط هذا النوع من الفواتير بقوة بأنظمة الكاشير ونقاط البيع. وجود نظام نقاط البيع السحابي يساعد في تسجيل عملية البيع، وحساب الضريبة، وإصدار الفاتورة وربطها بالمخزون والتقارير من نفس النظام.
ويمكن أيضًا قراءة دليل كيف يعمل نظام نقاط البيع السحابي؟ لفهم العلاقة بين المبيعات والفروع والفواتير بصورة أوسع. كيف يعمل نظام نقاط البيع السحابي؟
هل يمكن إصدار فاتورة مبسطة في معاملة B2B؟
نعم، وهذه من النقاط المهمة التي تمنع التعامل مع قاعدة B2B وB2C باعتبارها قاعدة مطلقة.
وفق دليل الفوترة الإلكترونية التفصيلي الصادر عن هيئة الزكاة والضريبة والجمارك، توجد حالات يمكن فيها إصدار فاتورة ضريبية مبسطة لبعض معاملات B2B منخفضة القيمة وفق الشروط المحددة. لذلك عند تحديد نوع الفاتورة يجب النظر إلى نوع العميل وطبيعة التوريد وقيمة المعاملة والمتطلبات الضريبية، وليس الاكتفاء بسؤال واحد مثل: هل العميل شركة أم فرد؟
وبالتالي فإن فهم الفاتورة الضريبية المبسطة والقياسية لا يقتصر على حفظ تعريف B2B وB2C، وإنما على معرفة السيناريو الصحيح لكل معاملة.
ما البيانات المطلوبة في الفاتورة الضريبية؟
تحتوي الفاتورة الضريبية على مجموعة من البيانات التي تساعد في تعريف البائع والمشتري ووصف العملية والقيم والضرائب المرتبطة بها.
وعادة تشمل الفاتورة بيانات المورد والمشتري ذات الصلة، وتاريخ ووقت الإصدار، ورقم الفاتورة، ووصف السلع أو الخدمات، والقيمة الخاضعة للضريبة، ونسبة ضريبة القيمة المضافة وقيمتها، والإجماليات المطلوبة.
وتختلف الحقول التفصيلية باختلاف نوع الفاتورة والمرحلة والمتطلبات التنظيمية، لذلك الأفضل أن تعتمد المنشأة على نظام فاتورة إلكترونية متوافق مع ZATCA يستطيع إنشاء الفاتورة بالحقول والصيغة المطلوبة، بدلًا من الاعتماد على قالب ثابت أو ملف PDF يتم إنشاؤه يدويًا.
والفاتورة الإلكترونية ليست مجرد نسخة رقمية من فاتورة ورقية؛ إذ تعرفها الهيئة باعتبارها فاتورة يتم إصدارها وحفظها بصيغة إلكترونية منظمة من خلال نظام إلكتروني.
ما البيانات المطلوبة في الفاتورة الضريبية المبسطة؟
رغم أن اسمها “مبسطة”، فإن ذلك لا يعني أنها خالية من المتطلبات.
تتضمن الفاتورة المبسطة البيانات والعناصر المطلوبة لتعريف عملية البيع والمورد والضريبة والإجماليات، إضافة إلى متطلبات رمز QR المرتبطة بهذا النوع من الفواتير.
وفي الأنشطة التي تنفذ عددًا كبيرًا من المعاملات يوميًا، مثل المطاعم ومتاجر التجزئة، تصبح عملية إنشاء هذه الفواتير يدويًا غير عملية. لذلك يساعد نظام الكاشير في إصدار الفاتورة مباشرة بعد إتمام البيع مع تسجيل تفاصيل العملية بصورة منظمة.
ما دور رمز QR في الفاتورة الإلكترونية؟
يرتبط رمز الاستجابة السريعة QR Code بشكل خاص بالفاتورة الضريبية المبسطة. وكان QR من المتطلبات الإضافية الإلزامية للفواتير المبسطة في مرحلة الإصدار والحفظ وفق إرشادات الهيئة.
ومن البيانات الأساسية التي تظهر عند قراءة رمز QR في الفاتورة المبسطة اسم المورد، ورقم تسجيل ضريبة القيمة المضافة للمورد، والتاريخ والوقت، وإجمالي الفاتورة شامل الضريبة، وإجمالي ضريبة القيمة المضافة.
لكن وجود QR Code على الفاتورة لا يكفي وحده للحكم على توافق النظام؛ لأن الامتثال يشمل أيضًا طريقة إنشاء الفاتورة، وبياناتها، وتنسيقها، والمتطلبات التقنية المرتبطة بالمرحلة الثانية عند انطباقها على المنشأة.
وده من الفروق المهمة عند مقارنة الفاتورة الضريبية المبسطة والقياسية من الناحية التشغيلية وليس الشكلية فقط.
ما الفرق بين Clearance وReporting؟
من أهم الفروق بين الفاتورة الضريبية المبسطة والقياسية في مرحلة الربط والتكامل طريقة التعامل مع منصة فاتورة التابعة لهيئة الزكاة والضريبة والجمارك.
Clearance للفواتير الضريبية
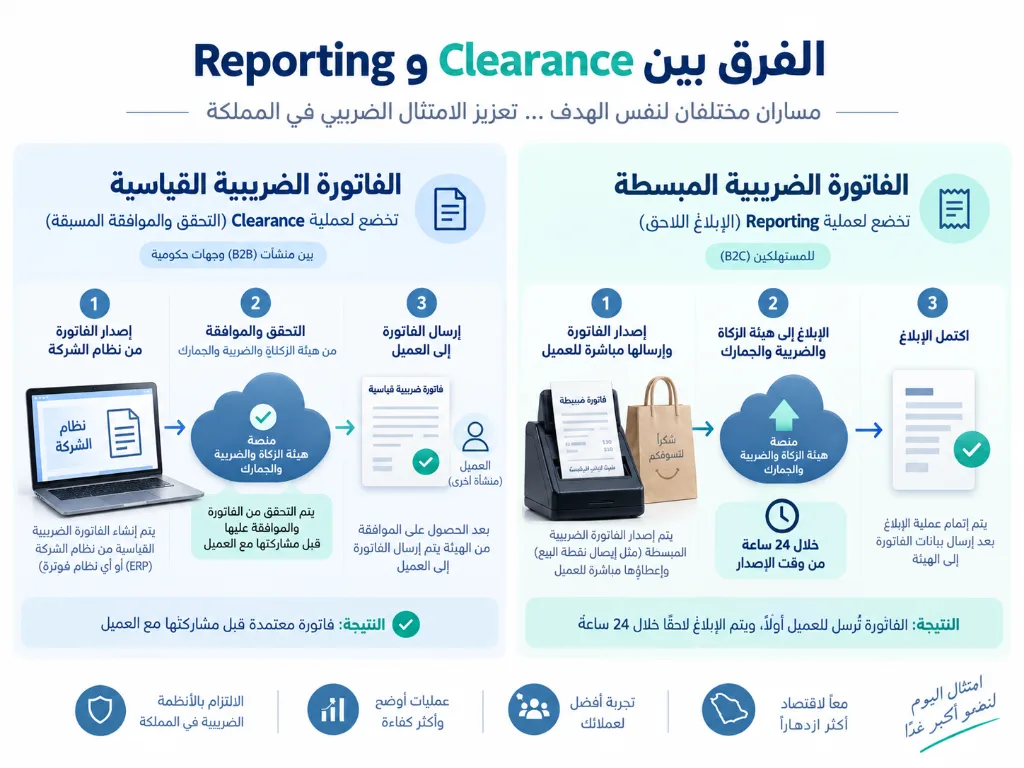
Clearance هي عملية يتم فيها إرسال الفاتورة الضريبية الإلكترونية إلى الهيئة للتحقق من استيفائها للضوابط والمتطلبات قبل مشاركتها مع العميل، بالنسبة للمنشآت الخاضعة لمرحلة الربط والتكامل.
وتوضح الهيئة أن عملية Clearance لا تطبق على الفواتير الضريبية المبسطة. وهذا يجعل نظام الفوترة المستخدم مسؤولًا عن تنفيذ تدفق تقني صحيح وإرسال المستندات المطلوبة واستقبال نتيجة التحقق.
Reporting للفواتير الضريبية المبسطة
الفاتورة المبسطة تتبع مسار Reporting بدلًا من Clearance.
وبالنسبة للمنشآت الخاضعة لمرحلة الربط والتكامل، يجب إرسال الفواتير الضريبية المبسطة إلى منصة فاتورة خلال 24 ساعة من إصدارها. لذلك تحتاج المنشآت ذات حجم المبيعات المرتفع إلى نظام يستطيع تنفيذ الإرسال والتكامل دون الاعتماد على إدخال يدوي لكل فاتورة.
مثال عملي: مطعم يبيع مباشرة للمستهلك
لنفترض أن لديك مطعمًا ويأتي العميل إلى الفرع ويطلب وجبة ويدفع عند الكاشير. هنا المعاملة B2C، وبالتالي تكون الفاتورة الضريبية المبسطة هي النوع المعتاد.
وجود برنامج كاشير للمطاعم والمقاهي يساعد على تسجيل الطلب، وإدارة طرق الدفع، وإصدار الفاتورة، وربط المبيعات بالمخزون والتقارير.
وإذا كان النشاط يضم أكثر من فرع، فإن ربط الفروع بنظام مركزي يسهّل توحيد إعدادات الضرائب والفواتير بدلًا من اختلاف الإعدادات بين فرع وآخر.
مثال عملي: متجر يبيع للأفراد والشركات
قد يبيع متجر التجزئة في اليوم نفسه إلى مستهلك نهائي وإلى شركة.
عملية البيع للفرد تكون عادة B2C، بينما عملية البيع لشركة قد تحتاج إلى فاتورة ضريبية ببيانات المشتري، بحسب تفاصيل المعاملة.
لذلك من المفيد أن يدعم نظام نقاط البيع للتجزئة والجملة أكثر من سيناريو للعميل بدلًا من إصدار نفس شكل الفاتورة لكل العمليات.
كيف يساعد نظام نقاط البيع في إدارة الفواتير؟
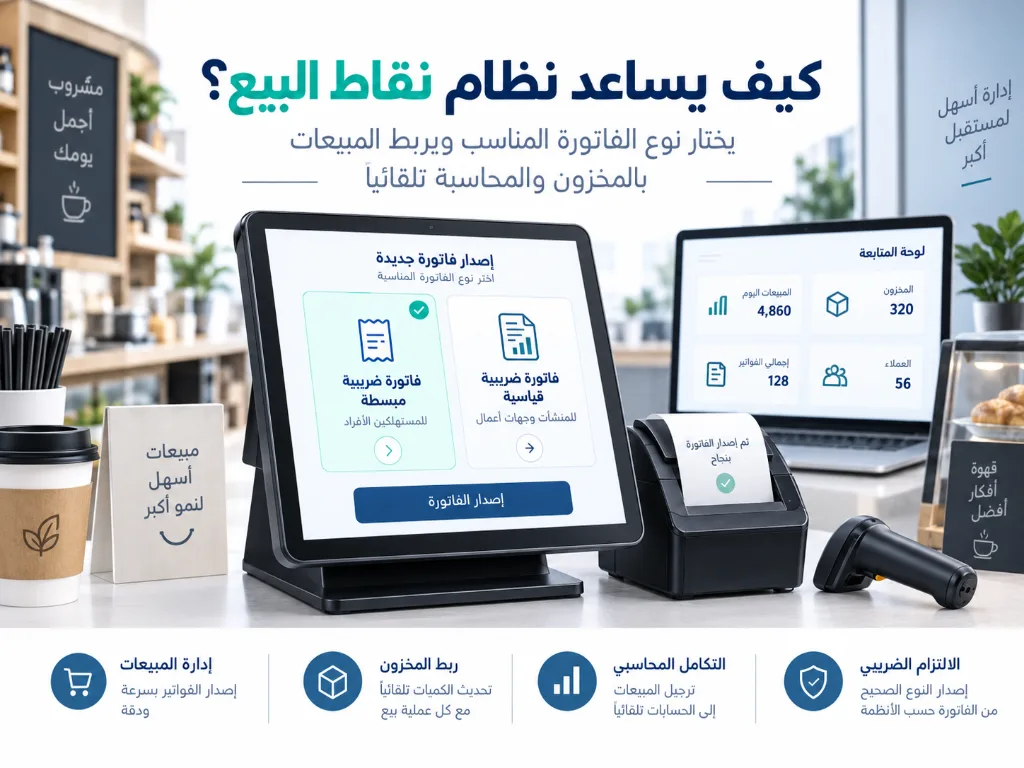
نظام نقاط البيع لا يقتصر دوره على تسجيل المبلغ الذي دفعه العميل. عندما يكون النظام متكاملًا مع الفوترة والمخزون والحسابات، فإنه يربط أجزاء دورة البيع معًا.
فمن خلال نظام نقاط البيع يمكن تسجيل عملية البيع وبيانات العميل عند الحاجة، وحساب الضريبة، وإصدار الفاتورة، وتحديث المخزون وتجميع بيانات المبيعات في التقارير.
وعندما يرتبط النظام أيضًا بـإدارة المخزون، يمكن تحديث الكميات بعد عمليات البيع وتقليل الفرق بين المبيعات الفعلية والكميات المسجلة، وهي نقطة مهمة للمتاجر والمطاعم والأنشطة التي تدير عددًا كبيرًا من الأصناف.
ما علاقة الفواتير بالمحاسبة؟
الفاتورة هي أحد المصادر الأساسية للبيانات المالية داخل المنشأة، ولذلك يؤدي فصل نظام الفوترة عن المحاسبة إلى زيادة العمل اليدوي واحتمال تكرار الإدخال.
عند ربط عمليات البيع بـبرنامج المحاسبة المالية يمكن تنظيم البيانات المالية والمبيعات والتقارير بصورة أكثر اتساقًا بدلًا من نقل الأرقام يدويًا بين عدة برامج.
وهذا لا يلغي دور المحاسب أو المراجعة المالية، لكنه يوفر بيانات أكثر تنظيمًا ويقلل الخطوات المتكررة في دورة العمل اليومية.
لماذا تحتاج إلى نظام فاتورة إلكترونية متوافق مع ZATCA؟
الفوترة الإلكترونية في السعودية ليست مجرد إنشاء فاتورة بصيغة PDF أو إرسالها للعميل عبر البريد الإلكتروني.
يجب أن تكون الفاتورة صادرة من حل إلكتروني قادر على إنشاء وحفظ البيانات بالصورة المطلوبة، ومع مرحلة الربط والتكامل تحتاج المنشآت المشمولة إلى ربط حلولها بأنظمة الهيئة وإصدار الفواتير بالصيغة المطلوبة.
لذلك من المهم اختيار نظام الفاتورة الإلكترونية المتوافق مع متطلبات ZATCA والذي يدعم طبيعة النشاط ونوع الفواتير التي تحتاج المنشأة إلى إصدارها.
وعند الجمع بين الفوترة ونقاط البيع والمخزون والمحاسبة والتقارير في منظومة واحدة، يصبح من الأسهل متابعة دورة البيع من لحظة تسجيل العملية حتى ظهورها في التقارير.
كيف تقلل أخطاء الفاتورة الضريبية؟
ابدأ بضبط بيانات المنشأة والرقم الضريبي وإعدادات ضريبة القيمة المضافة داخل النظام بصورة صحيحة، ثم حدد أنواع العملاء والمعاملات التي يتعامل معها نشاطك.
تأكد أيضًا من أن الموظفين يعرفون متى يحتاج العميل إلى تسجيل بيانات إضافية، وأن النظام المستخدم يتم تحديثه بما يتوافق مع المتطلبات المطبقة.
ومن المهم عدم تعديل الفواتير أو حذفها بطرق لا تتوافق مع الضوابط، والاعتماد على آليات الإشعارات المدينة والدائنة والإجراءات التي يدعمها النظام عند الحاجة إلى معالجة العمليات السابقة.
أما المنشآت التي تدير فروعًا متعددة، فمن الأفضل توحيد إعدادات الفوترة والضرائب من نظام مركزي لتقليل اختلاف الإعدادات من فرع إلى آخر.
الخلاصة: أي نوع فاتورة يناسب معاملتك؟
الفرق بين الفاتورة الضريبية المبسطة والقياسية يبدأ من طبيعة المعاملة والعميل، لكنه يمتد أيضًا إلى البيانات المطلوبة وطريقة التكامل مع ZATCA.
الفاتورة الضريبية تستخدم غالبًا في معاملات B2B، بينما تستخدم الفاتورة الضريبية المبسطة غالبًا في معاملات B2C. ومع ذلك، توجد حالات خاصة يجب فيها مراجعة الشروط الفعلية للمعاملة بدلًا من الاعتماد على هذا التقسيم وحده.
وفي مرحلة الربط والتكامل، يبرز فرق آخر مهم: الفاتورة الضريبية ترتبط بعملية Clearance، بينما يتم Reporting للفواتير المبسطة إلى منصة فاتورة خلال 24 ساعة من إصدارها بالنسبة للمنشآت الخاضعة لهذه المرحلة.
لهذا السبب فإن اختيار نظام فوترة ونقاط بيع متكامل لا يتعلق فقط بسرعة إصدار الفاتورة، بل بقدرة النظام على تنظيم البيانات وربط المبيعات والمخزون والحسابات وتنفيذ المتطلبات المطبقة على المنشأة.
الأسئلة الشائعة عن الفاتورة الضريبية المبسطة والقياسية
ما الفرق بين الفاتورة الضريبية والفاتورة الضريبية المبسطة؟
الفاتورة الضريبية تصدر غالبًا في معاملات B2B وتحتوي على البيانات المطلوبة لهذا النوع، بينما تستخدم الفاتورة المبسطة غالبًا عند البيع للمستهلك النهائي B2C وتحتوي على العناصر المطلوبة للفواتير المبسطة.
هل الفاتورة الضريبية المبسطة مخصصة للأفراد فقط؟
تستخدم غالبًا في معاملات B2C، لكن الأفضل دائمًا مراجعة طبيعة المعاملة والمتطلبات المحددة بدلًا من التعامل مع B2B وB2C كقاعدة مطلقة لكل الحالات.
هل QR Code إلزامي في الفاتورة الضريبية المبسطة؟
رمز QR من المتطلبات المرتبطة بالفاتورة الضريبية المبسطة، وتحدد هيئة الزكاة والضريبة والجمارك العناصر والمتطلبات الفنية الخاصة به بحسب مرحلة تطبيق الفوترة الإلكترونية.
ما الفرق بين Clearance وReporting؟
Clearance هي عملية التحقق المرتبطة بالفواتير الضريبية في مرحلة الربط والتكامل، بينما Reporting هو إرسال الفواتير الضريبية المبسطة إلى منصة فاتورة بعد إصدارها خلال المهلة المقررة.
متى يتم إرسال الفاتورة المبسطة إلى ZATCA؟
بالنسبة للمنشآت الخاضعة لمرحلة الربط والتكامل، يتم Reporting للفواتير الضريبية المبسطة إلى منصة فاتورة خلال 24 ساعة من إصدارها.