أخطاء الفاتورة الإلكترونية في السعودية | 9 أخطاء شائعة وكيف تتجنبها
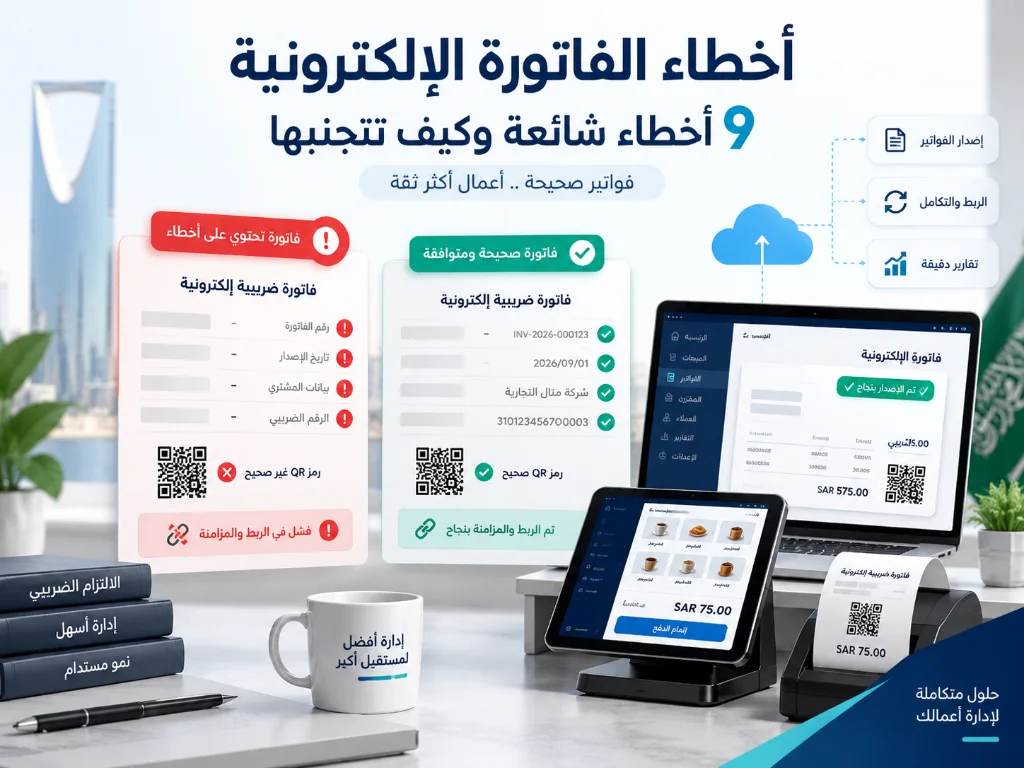
قد تبدو عملية إصدار الفاتورة الإلكترونية بسيطة: تسجيل عملية البيع، إصدار الفاتورة، ثم تسليمها للعميل. لكن في الواقع، يمكن أن تظهر أخطاء الفاتورة الإلكترونية في أكثر من مرحلة؛ بداية من اختيار نوع الفاتورة وإدخال بيانات العميل، وصولًا إلى QR Code وآلية الربط مع منصة فاتورة في المرحلة الثانية. وتزداد أهمية تجنب هذه الأخطاء بالنسبة للمطاعم والمتاجر والشركات التي تصدر عددًا كبيرًا من الفواتير يوميًا؛ لأن الخطأ الذي يحدث مرة واحدة قد يتحول إلى مشكلة متكررة إذا كان سببه إعدادًا غير صحيح داخل نظام الكاشير أو الفوترة. الفاتورة الإلكترونية ليست مجرد ملف PDF أو نسخة رقمية من فاتورة ورقية. توضح هيئة الزكاة والضريبة والجمارك أن الفاتورة الإلكترونية يتم إصدارها وحفظها بصيغة إلكترونية منظمة من خلال حل إلكتروني، وليست مجرد فاتورة ورقية تم تصويرها أو تحويلها إلكترونيًا. كما أن المرحلة الثانية للفوترة الإلكترونية أضافت متطلبات تقنية وتشغيلية مرتبطة بالربط والتكامل وإدارة تدفق الفواتير حسب نوعها. في هذا الدليل نستعرض أبرز أخطاء الفوترة الإلكترونية في السعودية، ولماذا تحدث، وكيف يمكن تقليلها قبل أن تؤثر على المبيعات والحسابات والتشغيل اليومي داخل المنشأة. لماذا يجب الاهتمام بأخطاء الفاتورة الإلكترونية؟ الفاتورة ليست مجرد إيصال يحصل عليه العميل بعد الدفع؛ فهي مستند يرتبط بالمبيعات والضرائب والحسابات وسجل العمليات داخل المنشأة. وكلما زاد عدد الفروع أو الموظفين أو الفواتير اليومية، أصبحت الأخطاء اليدوية أكثر احتمالًا، خصوصًا إذا كانت المبيعات والمخزون والفوترة والحسابات تعمل في أنظمة منفصلة. وقد تبدأ المشكلة برقم ضريبي غير صحيح أو نوع فاتورة غير مناسب، ثم تتكرر في مئات العمليات لأن الخطأ موجود في إعدادات النظام نفسه. لذلك فإن معالجة مصدر الخطأ داخل نظام الفاتورة الإلكترونية أفضل من محاولة تصحيح كل فاتورة بشكل منفصل بعد إصدارها. الخطأ الأول: اعتبار PDF أو Excel فاتورة إلكترونية من أكثر المفاهيم الخاطئة شيوعًا الاعتقاد بأن إنشاء فاتورة باستخدام Word أو Excel ثم حفظها بصيغة PDF يعني أن المنشأة أصبحت تطبق الفوترة الإلكترونية. لكن الفاتورة الإلكترونية لا تعتمد فقط على شكل الملف الذي يحصل عليه العميل. المطلوب هو وجود حل إلكتروني قادر على إنشاء الفاتورة وإدارة بياناتها وحفظها بصورة منظمة، بالإضافة إلى دعم المتطلبات التي تنطبق على المنشأة بحسب مرحلة الفوترة الإلكترونية. الاعتماد على ملف يدوي يعني غالبًا أن بيانات العميل والضريبة والتسلسل والمستندات يتم التعامل معها بصورة منفصلة، وهو ما يزيد احتمالية حدوث الخطأ مع زيادة العمليات. كيف تتجنب هذا الخطأ؟ الأفضل الاعتماد على نظام الفاتورة الإلكترونية المتوافق مع ZATCA بحيث تكون الفاتورة جزءًا من دورة تشغيل تبدأ من تسجيل عملية البيع وتمتد إلى حفظ البيانات والتقارير ومتطلبات الربط. وكلما قل الاعتماد على إعادة إدخال المعلومات يدويًا، انخفض احتمال الخطأ بين عملية البيع والفاتورة النهائية. الخطأ الثاني: إصدار نوع الفاتورة غير المناسب ليس كل العملاء بحاجة إلى النوع نفسه من الفواتير. بشكل عام، تستخدم الفاتورة الضريبية القياسية عادة في معاملات الأعمال بين المنشآت B2B، بينما تستخدم الفاتورة الضريبية المبسطة غالبًا في المبيعات التي تتم مع المستهلك النهائي B2C. صفحة الفوترة الإلكترونية الحالية في كاشير برو تميز أيضًا بين الفاتورة الضريبية المبسطة B2C والفاتورة الضريبية القياسية B2B ضمن أنواع الفواتير التي يدعمها النظام. فعندما يشتري عميل وجبة من مطعم ويدفع عند الكاشير، تختلف طبيعة العملية عن شركة تشتري منتجات أو خدمات من منشأة أخرى وتحتاج إلى بيانات ضريبية وتجارية مرتبطة بالمشتري. كيف تتجنب هذا الخطأ؟ حدد طبيعة العميل والمعاملة داخل النظام قبل إصدار الفاتورة، ولا تعتمد على أن جميع عمليات البيع تستخدم قالبًا واحدًا. وإذا كانت المنشأة تتعامل مع أفراد وشركات في الوقت نفسه، فيجب أن يستطيع الموظف أو النظام تحديد السيناريو المناسب للعملية. ولشرح الاختلاف بين النوعين بصورة أوسع، راجع دليل الفرق بين الفاتورة الضريبية المبسطة والقياسية لمعرفة متى يستخدم كل نوع وأهم الفروق بين معاملات B2B وB2C. الخطأ الثالث: نقص البيانات المطلوبة في الفاتورة قد تكون الفاتورة مصممة بصورة جيدة، لكنها تحتوي على بيانات ناقصة أو غير صحيحة. وتزداد احتمالية هذه المشكلة عندما يقوم الموظف بإدخال بيانات المنشأة أو العميل يدويًا في كل عملية. فقد يظهر خطأ في الرقم الضريبي، أو اسم العميل التجاري، أو بيانات المورد، أو الضريبة، أو إجمالي العملية. كما تختلف بعض البيانات المطلوبة بحسب نوع الفاتورة وطبيعة المعاملة، لذلك لا يفضل استخدام نموذج واحد ثابت لجميع السيناريوهات. كيف تتجنب هذا الخطأ؟ احفظ بيانات المنشأة الأساسية داخل إعدادات النظام بدل كتابتها في كل فاتورة. وبالنسبة للعملاء التجاريين، يفضل إنشاء سجل للعميل يحتوي على البيانات اللازمة بحيث يتم استدعاؤها عند تنفيذ العملية. أما في الأنشطة متعددة الفروع، فمن الأفضل توحيد إعدادات الفوترة والضرائب مركزيًا حتى لا يعمل كل فرع بإعدادات مختلفة. هذه الخطوة لا تقلل أخطاء الفاتورة فقط، وإنما تساعد أيضًا على توحيد طريقة العمل بين الفروع. الخطأ الرابع: أخطاء QR Code الفاتورة الإلكترونية تعد QR Code الفاتورة الإلكترونية من العناصر المهمة، خصوصًا في الفاتورة الضريبية المبسطة، لكن مجرد ظهور مربع QR على الفاتورة لا يعني أن الرمز تم إنشاؤه بصورة صحيحة. المشكلة قد تكون في البيانات التي يحتوي عليها الرمز نفسه. وتتضمن المعلومات الأساسية المرتبطة برمز QR في الفواتير المبسطة بيانات مثل اسم المورد ورقمه الضريبي وتاريخ ووقت الفاتورة وإجمالي الفاتورة وإجمالي ضريبة القيمة المضافة. أين يحدث الخطأ؟ أحد الأخطاء هو استخدام صورة QR ثابتة داخل قالب الفاتورة أو توليد الرمز بصورة منفصلة عن بيانات المستند الفعلية. في هذه الحالة قد تبدو الفاتورة صحيحة عند النظر إليها، لكن قراءة QR تكشف عن بيانات قديمة أو غير مطابقة للعملية. كيف تتجنب هذا الخطأ؟ يجب أن يقوم نظام الفوترة بإنشاء QR تلقائيًا اعتمادًا على بيانات الفاتورة الفعلية. ومن الجيد بعد ضبط النظام اختبار عدة فواتير مختلفة ومسح الرمز للتأكد من أن البيانات تتغير بصورة صحيحة من فاتورة إلى أخرى. كاشير برو يوضح ضمن خصائص صفحة الفوترة الإلكترونية أن النظام يولد QR Code تلقائيًا مع الفواتير. الخطأ الخامس: تعديل أو حذف الفاتورة بعد إصدارها من الأخطاء المهمة التعامل مع الفاتورة الصادرة كأنها ملف يمكن فتحه وتغيير محتواه في أي وقت. إذا اكتشفت بعد إصدار الفاتورة وجود خطأ في الكمية أو السعر أو المعاملة، فالحل ليس بالضرورة فتح المستند الأصلي وتغيير بياناته مباشرة. يجب الحفاظ على سجل واضح للعملية الأصلية وأي تصحيح تم عليها. كيف يتم تصحيح العملية؟ عند الحاجة إلى معالجة أو تصحيح عملية سابقة، يتم استخدام المستند المناسب للحالة، مثل الإشعار الدائن أو الإشعار المدين عند انطباقه، بدل تغيير الفاتورة الأصلية بطريقة تلغي تاريخ العملية. وهنا تظهر أهمية أن يدعم النظام مستندات التصحيح وأن يربطها بالمعاملة الأصلية. هذه الطريقة تساعد على الحفاظ على تسلسل العمليات وتسهيل مراجعة الفواتير والحسابات لاحقًا. الخطأ السادس: تأخير Reporting للفواتير المبسطة
الفرق بين الفاتورة الضريبية المبسطة والقياسية في السعودية
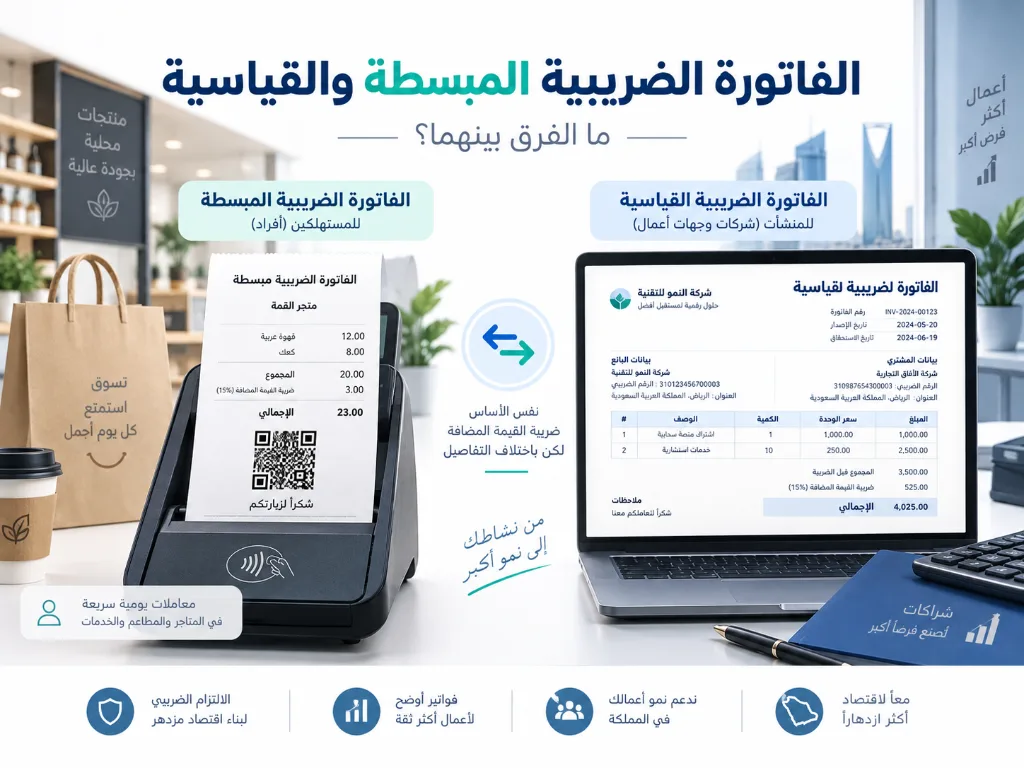
أصبح فهم الفرق بين الفاتورة الضريبية المبسطة والقياسية ضروريًا لكل منشأة تعمل في السعودية، خصوصًا مع تطبيق الفوترة الإلكترونية ومتطلبات الربط والتكامل مع هيئة الزكاة والضريبة والجمارك. فاختيار نوع الفاتورة لا يعتمد فقط على شكل المستند، بل يرتبط بطبيعة العميل، ونوع المعاملة، والبيانات المطلوبة، وآلية الإرسال أو التحقق في المرحلة الثانية من الفوترة الإلكترونية. بشكل عام، تُصدر الفاتورة الضريبية غالبًا في المعاملات بين منشأة ومنشأة أخرى B2B، بينما تُستخدم الفاتورة الضريبية المبسطة غالبًا عند البيع للمستهلك النهائي B2C. ومع ذلك، توجد حالات واستثناءات مهمة يجب الانتباه إليها، لذلك لا يكفي الاعتماد على قاعدة مختصرة دون فهم المتطلبات العملية لكل نوع. وهذا التصنيف يتوافق مع تعريف ZATCA الرسمي لنوعي الفواتير. في هذا الدليل ستتعرف على الفاتورة الضريبية المبسطة والقياسية، وأهم الفروق بينهما، ومتى تستخدم كل نوع، وما الفرق بين Clearance وReporting، وكيف يساعد نظام نقاط البيع والفوترة الإلكترونية في تقليل أخطاء إصدار الفواتير. ما هي الفاتورة الضريبية؟ الفاتورة الضريبية هي فاتورة إلكترونية تحتوي على العناصر والبيانات المطلوبة للمعاملة الضريبية، وتصدر عادة عندما تكون المعاملة بين منشأتين أو بين منشأة وجهة أخرى تتطلب بيانات تفصيلية عن المشتري. وتشير هيئة الزكاة والضريبة والجمارك إلى أن الفاتورة الضريبية تصدر غالبًا في معاملات B2B، أي من منشأة إلى منشأة أخرى، وتحتوي على عناصر الفاتورة الضريبية المطلوبة. ويستخدم بعض أصحاب الأعمال ومزودي الأنظمة مصطلح الفاتورة الضريبية القياسية للتمييز بينها وبين الفاتورة المبسطة. ومن الناحية العملية، تحتاج المنشآت إلى هذا النوع من الفواتير عندما يكون المشتري بحاجة إلى تسجيل العملية محاسبيًا وضريبيًا، أو عندما تتطلب المعاملة بيانات أكثر تفصيلًا عن أطرافها. ما هي الفاتورة الضريبية المبسطة؟ الفاتورة الضريبية المبسطة هي النوع الذي يستخدم غالبًا في معاملات البيع للمستهلك النهائي. لذلك ستجدها شائعة في المطاعم والمقاهي ومتاجر التجزئة والسوبر ماركت والصيدليات وغيرها من الأنشطة التي تعتمد على البيع المباشر للأفراد. تحتوي الفاتورة المبسطة على العناصر الرئيسية المطلوبة لهذا النوع من الفواتير، لكنها لا تحتاج عادة إلى نفس مستوى بيانات المشتري الموجود في الفاتورة الضريبية المستخدمة في معاملات B2B. فعندما يشتري عميل منتجًا من متجر أو وجبة من مطعم ويقوم بالدفع مباشرة عند نقطة البيع، تكون الفاتورة الضريبية المبسطة هي الصورة الأكثر شيوعًا لهذه المعاملة. ما الفرق بين الفاتورة الضريبية المبسطة والقياسية؟ لفهم الفرق بين الفاتورة الضريبية المبسطة والقياسية بصورة عملية، يمكن التركيز على سبعة محاور رئيسية: نوع العميل، طبيعة المعاملة، بيانات المشتري، الاستخدام في نقاط البيع، رمز QR، طريقة التعامل مع ZATCA في المرحلة الثانية، وتوقيت الإرسال أو التحقق. وجه المقارنة الفاتورة الضريبية القياسية الفاتورة الضريبية المبسطة الاستخدام الشائع معاملات B2B معاملات B2C العميل المعتاد منشأة أو شركة مستهلك نهائي بيانات المشتري أكثر تفصيلًا أقل في المعتاد الاستخدام في نقاط البيع حسب طبيعة النشاط شائع جدًا QR Code وفق المتطلبات المطبقة عنصر مهم في الفاتورة المبسطة المرحلة الثانية Clearance Reporting توقيت الإجراء قبل مشاركة الفاتورة عند تطبيق Clearance خلال 24 ساعة من الإصدار عند تطبيق Reporting المقارنة السابقة تمثل القاعدة العامة، لكنها ليست بديلًا عن مراجعة متطلبات الحالة الفعلية للمنشأة، خصوصًا في بعض معاملات B2B منخفضة القيمة. متى تستخدم الفاتورة الضريبية القياسية؟ تستخدم الفاتورة الضريبية عادة عندما تتعامل منشأة مع منشأة أخرى، ويحتاج المشتري إلى مستند يحتوي على البيانات المطلوبة لتسجيل العملية في حساباته وملفاته الضريبية. من الأمثلة على ذلك أن تشتري شركة أجهزة من مورد، أو تتعاقد منشأة مع شركة أخرى لتقديم خدمة، أو تشتري مؤسسة مواد تشغيل من مورد مسجل. في هذه الحالات تكون الفاتورة الضريبية هي النوع المعتاد للمعاملة. وهنا تظهر أهمية ربط عملية البيع بـنظام الفاتورة الإلكترونية المتوافق مع متطلبات ZATCA، بحيث يمكن تسجيل بيانات العميل والعناصر المطلوبة بصورة منظمة بدلًا من الاعتماد على إدخال يدوي قد ينتج عنه نقص في البيانات أو أخطاء في الفاتورة. متى تستخدم الفاتورة الضريبية المبسطة؟ تستخدم الفاتورة الضريبية المبسطة غالبًا عندما يكون العميل مستهلكًا نهائيًا. وهذا يجعلها شائعة في أنشطة مثل المطاعم والمقاهي والتجزئة والبيع المباشر. فعلى سبيل المثال، إذا اشترى العميل قهوة من مقهى أو ملابس من متجر أو منتجات غذائية من سوبر ماركت، يتم تنفيذ العملية عادة من خلال نظام نقاط البيع وإصدار فاتورة مبسطة للعميل. ولهذا السبب يرتبط هذا النوع من الفواتير بقوة بأنظمة الكاشير ونقاط البيع. وجود نظام نقاط البيع السحابي يساعد في تسجيل عملية البيع، وحساب الضريبة، وإصدار الفاتورة وربطها بالمخزون والتقارير من نفس النظام. ويمكن أيضًا قراءة دليل كيف يعمل نظام نقاط البيع السحابي؟ لفهم العلاقة بين المبيعات والفروع والفواتير بصورة أوسع. كيف يعمل نظام نقاط البيع السحابي؟ هل يمكن إصدار فاتورة مبسطة في معاملة B2B؟ نعم، وهذه من النقاط المهمة التي تمنع التعامل مع قاعدة B2B وB2C باعتبارها قاعدة مطلقة. وفق دليل الفوترة الإلكترونية التفصيلي الصادر عن هيئة الزكاة والضريبة والجمارك، توجد حالات يمكن فيها إصدار فاتورة ضريبية مبسطة لبعض معاملات B2B منخفضة القيمة وفق الشروط المحددة. لذلك عند تحديد نوع الفاتورة يجب النظر إلى نوع العميل وطبيعة التوريد وقيمة المعاملة والمتطلبات الضريبية، وليس الاكتفاء بسؤال واحد مثل: هل العميل شركة أم فرد؟ وبالتالي فإن فهم الفاتورة الضريبية المبسطة والقياسية لا يقتصر على حفظ تعريف B2B وB2C، وإنما على معرفة السيناريو الصحيح لكل معاملة. ما البيانات المطلوبة في الفاتورة الضريبية؟ تحتوي الفاتورة الضريبية على مجموعة من البيانات التي تساعد في تعريف البائع والمشتري ووصف العملية والقيم والضرائب المرتبطة بها. وعادة تشمل الفاتورة بيانات المورد والمشتري ذات الصلة، وتاريخ ووقت الإصدار، ورقم الفاتورة، ووصف السلع أو الخدمات، والقيمة الخاضعة للضريبة، ونسبة ضريبة القيمة المضافة وقيمتها، والإجماليات المطلوبة. وتختلف الحقول التفصيلية باختلاف نوع الفاتورة والمرحلة والمتطلبات التنظيمية، لذلك الأفضل أن تعتمد المنشأة على نظام فاتورة إلكترونية متوافق مع ZATCA يستطيع إنشاء الفاتورة بالحقول والصيغة المطلوبة، بدلًا من الاعتماد على قالب ثابت أو ملف PDF يتم إنشاؤه يدويًا. والفاتورة الإلكترونية ليست مجرد نسخة رقمية من فاتورة ورقية؛ إذ تعرفها الهيئة باعتبارها فاتورة يتم إصدارها وحفظها بصيغة إلكترونية منظمة من خلال نظام إلكتروني. ما البيانات المطلوبة في الفاتورة الضريبية المبسطة؟ رغم أن اسمها “مبسطة”، فإن ذلك لا يعني أنها خالية من المتطلبات. تتضمن الفاتورة المبسطة البيانات والعناصر المطلوبة لتعريف عملية البيع والمورد والضريبة والإجماليات، إضافة إلى متطلبات رمز QR المرتبطة بهذا النوع من الفواتير. وفي الأنشطة التي تنفذ عددًا كبيرًا من المعاملات يوميًا، مثل المطاعم ومتاجر التجزئة، تصبح عملية إنشاء هذه الفواتير يدويًا غير عملية. لذلك يساعد نظام الكاشير في إصدار الفاتورة مباشرة بعد إتمام البيع مع تسجيل تفاصيل العملية بصورة منظمة. ما دور رمز QR في الفاتورة الإلكترونية؟ يرتبط رمز الاستجابة السريعة QR Code بشكل خاص بالفاتورة الضريبية المبسطة. وكان QR من المتطلبات